HRプロとは
前編では、2026(令和8)年年末調整における「年収の壁(178万円)」への対応や、基礎控除・給与所得控除の大幅な引き上げ、人的控除の所得要件緩和などの「全体像」を解説しました。後編となる本稿では、実務で質問が頻出する「生命保険料控除の改正」の詳しい計算ルールや新様式への対応、そして2027(令和9)年1月からスタートする「源泉徴収票のみなし提出特例」および「防衛特別所得税」の最新動向まで、担当者が押さえるべきポイントを詳しく解説します。
【HRプロ関連記事】
●前編:「年収の壁」の更なる引き上げで「178万円の壁」に。改正の全体像と実務ポイント
●前編:「年収の壁」の更なる引き上げで「178万円の壁」に。改正の全体像と実務ポイント

生命保険料控除「上限6万円」の計算ルールと実務上の注意ポイント
子育て支援策の一環として、2026年の年末調整から「年齢23歳未満の扶養親族等を有する者」を対象に、一般生命保険料控除(新契約)の所得税控除上限枠が従来の4万円から「6万円」に引き上げられます。実務担当者が従業員からの問い合わせやシステム設定で特に注意すべき点は以下の3点です。
(1)全体の上限額(12万円)は変更なし
一般の生命保険料の控除額が6万円に拡大されたものの、「一般+介護医療+個人年金」を合わせた全体の合計上限額は「最高12万円」のまま据え置きです。すでに合計で12万円を満たしている従業員は、今回の改正が適用されても全体の控除額が増えるわけではありません。「一般生保の控除が増えていない」という問い合わせを想定し、事前の周知が効果的です。
(2)「共働き夫婦」および「扶養控除対象外の親族」の扱い
対象となる要件は「23歳未満の扶養親族を有すること」です。共働き夫婦でお子さんを配偶者の扶養に入れている場合であっても、夫婦双方とも「23歳未満の扶養親族を有する居住者」に該当するため、夫婦それぞれで上限6万円の計算式が適用できます。また、生計を一にする兄弟姉妹や孫などを扶養している場合も対象となります。(3)「旧契約」と「新契約」が混在する場合の計算
2011(平成23)年以前に締結した「旧契約」と2012(平成24)年以後の「新契約」の両方を申告する場合、控除額の上限は新旧合わせて「6万円」となります。計算が複雑化するため、ご利用の年末調整システムの対応状況を早めに確認しておきましょう。「保険料控除申告書」の様式変更と確認の手順
今回の改正に伴い、「2026年分 保険料控除申告書」の様式が改定されます。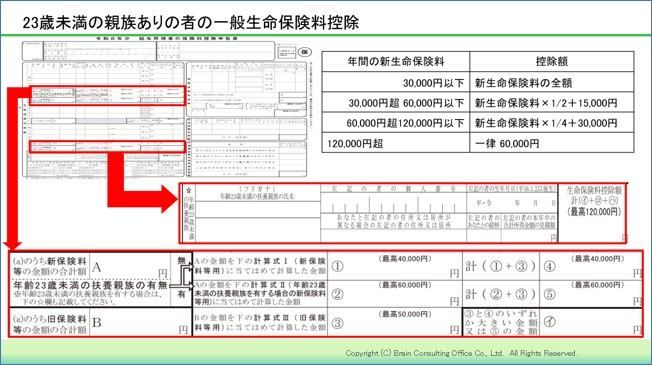
申告書には新たに「年齢23歳未満の扶養親族」の氏名・生年月日・マイナンバー等を記載する欄が新設されました。
紙での回収、Web申請システムでの収集のどちらのケースも、以下の点を確認できるよう従業員に向け、事前に下記の内容をアナウンスしておきましょう。
紙での回収、Web申請システムでの収集のどちらのケースも、以下の点を確認できるよう従業員に向け、事前に下記の内容をアナウンスしておきましょう。
●対象となる23歳未満の親族について
扶養控除申告書に記載していなくても「生計を一にする23歳未満の扶養親族」がいらっしゃる場合も対象となります。「子」だけでなく「孫」や「兄弟姉妹」も対象です。また、配偶者が扶養対象にしている子も、この欄に記載することで夫婦の双方が、上限6万円の特例が受けられます。●控除額が増えない理由について
一般生保の枠が6万円に拡大されましたが、「一般+介護医療+個人年金」を合わせた全体の合計上限額は「最高12万円」のまま据え置きです。23歳未満の扶養親族がいらっしゃっても控除額の合計は12万円より増えることはありません。2027年1月施行!担当者が今から知っておくべき2つの新制度
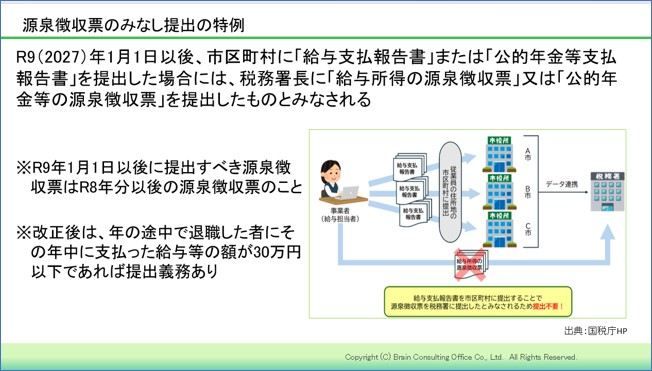
2026年の年末調整対応と並行して、2027年1月1日以降に適用される重要な手続き・税制改正の準備も進めていく必要があります。(1)給与所得の源泉徴収票「みなし提出特例」の創設(2027年1月1日以降提出分)
これまで企業は、一定の要件に該当する従業員の「源泉徴収票」を税務署へ、「給与支払報告書」を市区町村へそれぞれ提出する必要がありました。2027年1月1日以降に提出する2026年分以後の源泉徴収票について、市区町村へ給与支払報告書を提出(eLTAXでの送信含む)した場合、税務署への源泉徴収票の提出も同時になされたものとみなす「源泉徴収票のみなし提出特例」が開始されます。
これにより、税務署用のデータ作成・別送の手間が大幅に削減されます。ただし、従業員本人への源泉徴収票の交付義務は依然として残る点に注意してください。
(2)「防衛特別所得税」の創設と「復興特別所得税」の税率引き下げ
2027年1月1日以降に支払う給与・賞与の源泉徴収から、防衛力の強化を目的に「防衛特別所得税」(源泉所得税額の1.0%相当)が新たに課税されます。これと同時に、東日本大震災からの復興に向けた「復興特別所得税」の税率が2.1%から1.1%へ引き下げられます。
源泉徴収を行う際の税率は合計2.1%のまま据え置かれるため、毎月の源泉徴収計算の実務負担や従業員の給与手取り額に直ちに変更は生じません。
おわりに:実務担当者が今から準備すべきアクション
2026年から2027年にかけての年末調整事務は、単なる控除額の変更にとどまらず、計算の特例判定、申告書様式の改定、源泉徴収票の提出の特例等、多岐にわたります。年末調整に向けて、法改正の背景や適用時期を正しく把握し、ご利用の年末調整システムの対応状況の確認等、準備を進めていきましょう。

- 1