HRプロとは
2026(令和8)年の年末調整は、2年連続で「年収の壁」対策として各種控除額が引き上げられることになりました。従業員本人の基礎控除・所得控除の変更だけでなく、扶養対象となる親族の所得要件の変更、生命保険料控除の計算方法の変更、申告書様式の変更があります。改正点や実務での注意ポイントを前後編に分けて解説していきます。改正の背景にある基本方針と、確定した各種控除・非課税手当の変更点など、「改正の全体像」を詳しく解説します。


さらなる「年収の壁」引き上げの背景
2025(令和7)年に続き、2年連続で「年収の壁」を引き上げる背景には、主に以下の2つの基本方針があります。●物価高への対応(物価スライド制)
物価上昇時に実質的な増税とならないよう、直近2年間の消費者物価指数(総合)の上昇率を乗じて基礎控除等を調整する仕組みが創設されました。この改正により、基礎控除は調整で毎年変更される可能性があることをおさえておきましょう。
●課税最低限「178万円」への移行プロセス
就業調整への対応と中低所得者への配慮から、所得税の課税最低限を178万円まで引き上げることを目指し、2026年はその一部を「特例的に先取り」して控除額の大幅な拡大が図られています。
なぜ給与収入「178万円」まで税金がかからない?
昨年末より、メディア等でも大きく報道された「178万円の壁」の具体的な計算ロジックは下記の図の通りです。今回の特例加算が組み合わさることで、この金額が実現しています。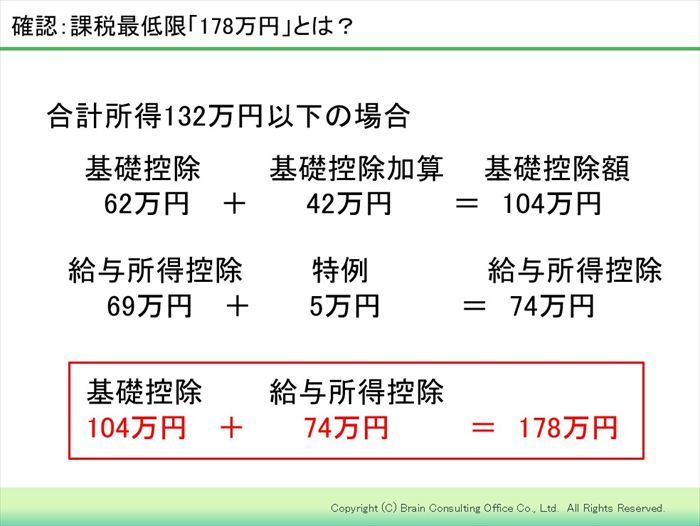
本則の控除額だけでなく、経済状況に応じ、短期的な特例措置が複雑に絡む構造へと変化しているため、仕組みを正しく理解しておきましょう。
2026年 年末調整から適用される主な改正点
今年の年末調整から実務に直接影響する主な変更ポイントは以下の通りです。(1)所得税基礎控除の改正
合計所得2,350万円以下の層は、控除額が一律62万円(改正前58万円)に引き上げられました。さらに中低所得者層に対しては、所得区分に応じた「特例加算(最高42万円)」が段階的に設けられています。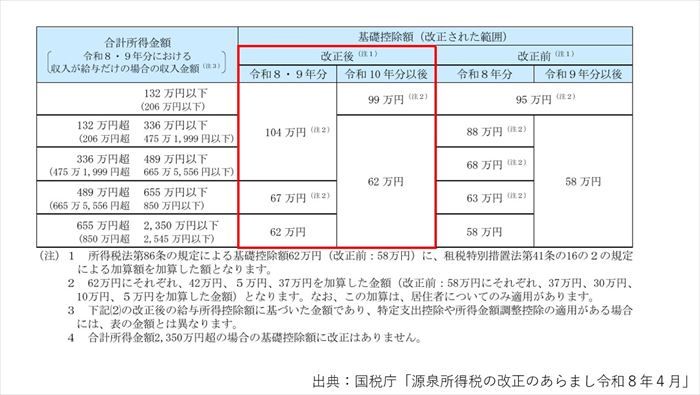
(2)給与所得控除の改正
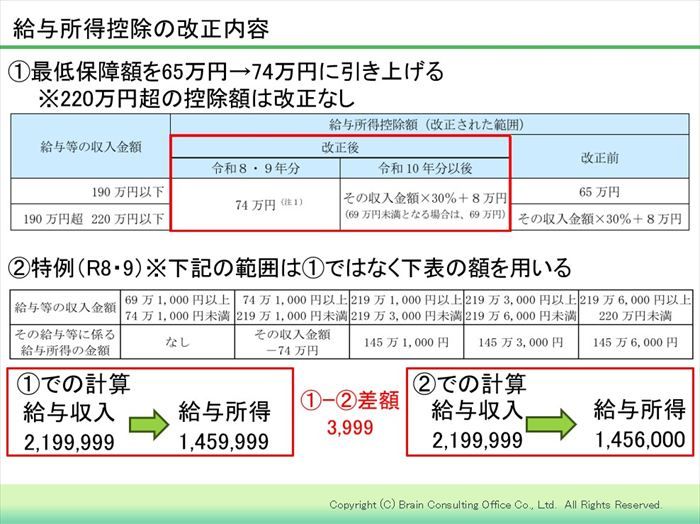
給与所得控除の最低保証額が74万円(本則69万円+特例加算5万円、改正前65万円)に引き上げられました。※給与等の収入金額が220万円超の場合の給与所得控除額の改正はありません。
※69万1,000円以上220万円未満である場合、2026・2027(令和8・9)年の計算方法の特例があります。
(3)人的控除等の所得要件の拡充
基礎控除等の引き上げに伴い、扶養対象となる親族の各種合計所得の要件が一律4万円引き上げられました。●同一生計配偶者・扶養親族
合計所得の金額要件が58万円から62万円(給与収入のみなら136万円)に引き上げられました。
●ひとり親の生計を一にする子
総所得金額等の要件が58万円から62万円に引き上げられました。
●勤労学生
合計所得金額要件が85万円から89万円に引き上げられました。
(4)子育て支援政策(生命保険料控除額の変更(時限措置))
23歳未満の扶養親族を有する場合、一般生命保険料控除額の上限が4万円から「最高6万円」へと引き上げられました。ここに注意!4月1日施行「通勤手当・食事支給」の非課税枠拡大
今回の法改正では、年末調整だけでなく、すでに2026年4月1日から施行されている身近な手当の非課税枠拡大にも注意が必要です。4月以降の給与計算で改正に対応できていない場合、遡及計算や、退職者への源泉徴収票の再発行をしなければなりません。改正への対応が必要か確認しておきましょう。●食事支給の非課税限度額の引き上げ
月額3,500円以下から月額7,500円以下に引き上げられました。深夜勤務の夜食代わりの金銭支給も1回650円以下(現行300円以下)へ引き上げられています。
●通勤手当の非課税限度額引き上げ(自動車等使用者)
通勤距離が片道65km以上の区分が細分化され、限度額が引き上げられました。また、一定の要件を満たす駐車場等の料金負担がある場合、月5,000円を上限に加算されます。
一定の要件を満たす駐車場等とは、自宅から2km以上の通勤に交通用具を使用しており、その最寄り駅(バス停やフェリー乗り場等の公共交通機関)付近に従業員が駐車場(駐輪場)を借りている場合、または最寄り駅から会社までの2km以上の通勤に交通用具を使用し、会社付近に従業員が駐車場(駐輪場)を借りている場合を指します。様々なパターンの具体例について国税庁HPにQAが公開されていますので、参考にしてください。
改正のタイミングと年末調整への影響
個人所得税関係の施行日は2026年12月1日で、給与・賞与からの毎月の源泉徴収について、新しい税額表が適用されるのは2027(令和9)年1月1日以降となっています。そのため、2026年中の給与・賞与計算においては「改正前の税額表」で源泉徴収を継続し、所得税の確定・精算は、2025年と同様に年末調整のタイミングでまとめて対応するスケジュールとなります。おわりに
以上、2026年の改正の概要と年末調整に向けて準備しておくべきことについて解説いたしました。後編では、新様式の申告書での記入の具体例や確認のポイント、生命保険料控除の計算方法の変更点、来年度(2027年)の変更点について解説します。- 1